
Las ventas de cinco días de descuentos llegan a la caja hasta 2027, pero el aguinaldo, los impuestos y las cuotas patronales se pagan en diciembre y enero. Así se financia ese desfase.
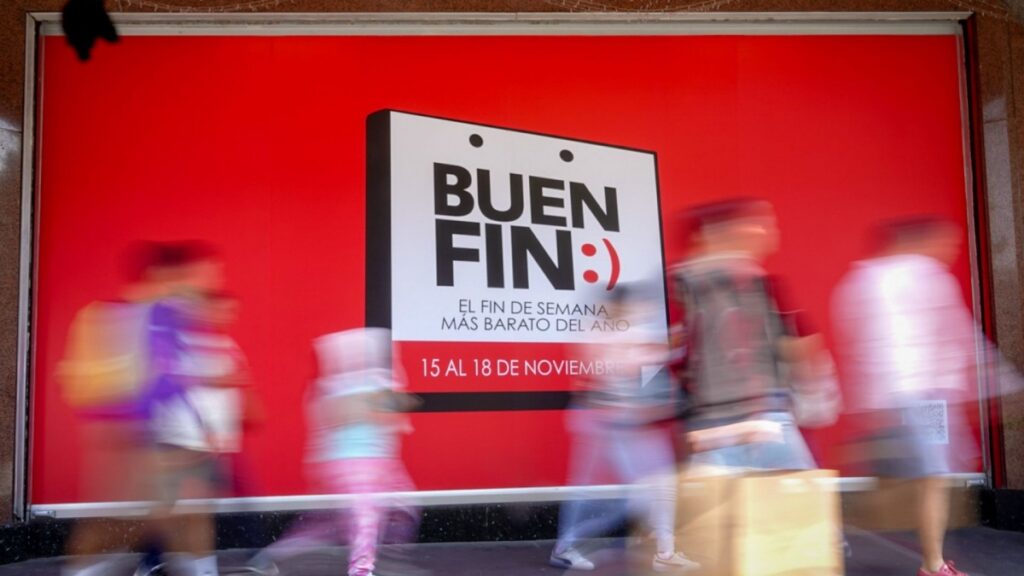
El Buen Fin 2026 se realizará del viernes 13 al martes 17 de noviembre, en su edición número 16. Para el consumidor son cinco días de descuentos y meses sin intereses; el Buen Fin para pymes que participan o surten a las cadenas, en cambio, marca el inicio del tramo financiero más estrecho del año. Datos transaccionales de más de 15,000 empresas analizados por Xepelin, fintech de financiamiento empresarial, muestran que el 93.2% de las compañías pasa al menos un mes al año gastando más de lo que vende, y que diciembre es el mes en que más empresas caen en ese déficit.
Esta nota se dirige a directores generales, dueños y responsables de finanzas de pymes que venden en el Buen Fin o que abastecen a quienes lo hacen. Explica por qué una buena temporada de ventas puede terminar en un problema de liquidez, qué obligaciones fiscales y laborales coinciden con ese momento y qué instrumentos de financiamiento existen para cubrir la diferencia sin comprometer la operación de 2027. 
Para las pymes, el Buen Fin se vende en noviembre y se cobra en 2027
Para la pyme, el Buen Fin empieza semanas antes del fin de semana de ofertas. Según Xepelin, en dos de los últimos tres años las pymes proveedoras de grandes cadenas crecieron entre 4 y 7 puntos porcentuales más que sus pares en septiembre y octubre, al surtir los pedidos de temporada. Esa producción se paga de contado o a 15 días: insumos, nómina, horas extra y fletes. El ingreso, en cambio, llega con plazo de crédito.
La cobranza explica el desfase. Del total de facturas a crédito analizadas, el 46% se cobra a 30 días, el 27% entre 31 y 60 días y el 18% después de 60 días. En la práctica, la pyme financia a sus clientes más grandes: vende en noviembre y recibe el dinero hasta el primer trimestre de 2027. Cuando las bodegas de las cadenas ya están llenas, en diciembre, los ingresos de las proveedoras caen entre 9 y 11 puntos porcentuales más que los del resto de las empresas.

«Las empresas rara vez quiebran por falta de ventas; quiebran por asfixia de caja».
Alejandro Toiber, Country Manager de Xepelin en México
Las pymes que venden en el Buen Fin también adelantan el gasto
La empresa que vende directo al consumidor enfrenta una versión más corta del mismo ciclo. Compra inventario, refuerza personal e invierte en publicidad antes del 13 de noviembre, y recupera ese gasto con ventas de margen reducido por el descuento. Si además ofrece meses sin intereses, absorbe el costo que cobra el banco o la terminal por diferir el pago al cliente. El volumen sube, pero el efectivo neto por venta baja justo antes del cierre del año.
Diciembre y enero concentran el déficit
De acuerdo con Xepelin, el 40.7% de las empresas gasta más de lo que vende en diciembre, frente al 32.1% en noviembre, y el 61.8% de las que caen en déficit ya venía gastando por encima de sus ventas desde octubre. En enero la facturación se contrae en más de 20% en promedio. El problema no es la falta de ventas, sino que el dinero de esas ventas todavía no llega cuando vencen los pagos más grandes del año.
El calendario fiscal de las pymes no espera a la cobranza del Buen Fin
El cierre de año suma salidas de efectivo que no se pueden diferir. La tabla ordena las principales fechas para una empresa con trabajadores y régimen general; conviene leerla junto con el calendario de cobranza propio.
| Fecha | Evento u obligación | Efecto en la caja |
|---|---|---|
| 13 al 17 de noviembre | Buen Fin 2026 | Ventas con descuento; inventario, personal y publicidad ya pagados |
| 17 de diciembre | Pagos provisionales de ISR e IVA de noviembre | El ISR se calcula sobre lo facturado, aunque no se haya cobrado |
| Antes del 20 de diciembre | Aguinaldo, mínimo 15 días de salario (artículo 87 de la LFT) | Salida extraordinaria de efectivo, sin prórroga |
| 17 de enero (o día hábil siguiente) | Pagos provisionales de diciembre y cuotas IMSS-Infonavit del sexto bimestre | Coincide con la caída de la facturación de enero |
| Marzo de 2027 | Declaración anual de personas morales | Ajuste del ISR del ejercicio 2026 |
El punto más delicado está en el ISR. Para una persona moral del régimen general, el ingreso se acumula cuando se emite la factura, no cuando se cobra. Una venta de noviembre facturada a 60 días genera ISR provisional en diciembre, aunque el cliente pague en enero o febrero. El IVA, en cambio, se causa al cobrar, lo que alivia parcialmente la presión. Con el aguinaldo vencido antes del 20 de diciembre, la empresa puede llegar a enero con cuentas por cobrar altas, utilidades fiscales por pagar y la caja en mínimos.
Financiamiento para pymes después del Buen Fin: cada hueco de caja tiene su instrumento
El error frecuente es cubrir un faltante de corto plazo con la herramienta equivocada: tarjeta de crédito para pagar nómina o crédito de largo plazo para una brecha de 60 días. El costo también pesa. Según datos de la CNBV y la OCDE citados por Xepelin, la banca tradicional cobra en promedio 15.6% a micro y pequeñas empresas, frente a 10.7% a los corporativos, pese a que la morosidad de las pymes tocó un mínimo histórico de 3.4%. Elegir bien el instrumento reduce esa brecha.
Factoraje para quien vendió a crédito
Si el problema es una factura emitida que todavía no se cobra, el factoraje la convierte en efectivo con un descuento. Es la opción natural para el proveedor de las cadenas: el costo depende del plazo y de la calidad crediticia del cliente, no solo de la pyme. Existe en la banca comercial, en fintech especializadas y en el programa Cadenas Productivas de Nafin, que permite a los proveedores de empresas afiliadas anticipar sus cuentas por cobrar en condiciones preferenciales. Conviene distinguir entre factoraje con recurso, en el que la pyme responde si el cliente no paga, y sin recurso.
Línea de crédito revolvente para el capital de trabajo de la temporada
Para financiar inventario, personal temporal o el aguinaldo, una línea revolvente permite disponer del dinero cuando se necesita y pagar intereses solo por lo utilizado. Su ventaja es que se repone conforme se cobra. Lo prudente es tramitarla antes de necesitarla (en esta guía sobre crédito empresarial revisamos cómo usarlo correctamente): una solicitud en plena crisis de liquidez se evalúa con los peores estados financieros del año.
Crédito con garantía de la banca de desarrollo
Cuando la pyme no tiene garantías suficientes, los programas de Nafin respaldan créditos otorgados por bancos comerciales y reducen el requisito de colateral. A lo largo de 2026, Nafin firmó convenios con cámaras industriales y bancos para ampliar crédito, factoraje y garantías a mipymes. Son plazos de trámite más largos, por lo que sirven mejor para planear 2027 que para cubrir el faltante de diciembre.
Adelanto de ventas y tarjeta empresarial, con cautela
Algunos procesadores de pago ofrecen adelantos sobre las ventas futuras con terminal, y la tarjeta empresarial cubre gastos operativos menores. Ambos son rápidos, pero su costo efectivo suele ser mayor. Funcionan para brechas de días, no para sostener la nómina o el pago de impuestos.
Conclusión
Para las pymes, el Buen Fin puede ser rentable en el estado de resultados y deficitario en el flujo de efectivo. La diferencia está en el calendario: las ventas se cobran a 30, 60 o más días, mientras el aguinaldo, el ISR provisional y las cuotas patronales vencen en diciembre y enero. La empresa que conoce ese desfase puede financiarlo con el instrumento que corresponde a cada brecha, en lugar de resolverlo con el crédito más caro disponible.
El siguiente paso es proyectar, esta semana, el flujo de efectivo semanal de noviembre a febrero con las fechas reales de cobranza y de pago, e identificar en qué semana aparece el déficit. Esa fecha define qué instrumento tramitar y cuándo.