
La industria automotriz atraviesa una transformación acelerada. Lo que inició como una tendencia hacia la electrificación de vehículos se ha consolidado como una reconfiguración integral de la cadena de suministro global. Para las ensambladoras (OEMs) y los proveedores Tier 1 y Tier 2 establecidos en Querétaro y la región del Bajío, la sustentabilidad ha dejado de ser un compromiso reputacional para convertirse en un requisito de acceso al mercado.
A medida que los grandes mercados internacionales imponen regulaciones ambientales más estrictas, las matrices corporativas exigen a sus plantas y proveedores regionales garantías claras de descarbonización. En este contexto, la competitividad de la industria automotriz en la región ya no se mide únicamente por la eficiencia operativa o la calidad de manufactura, sino por la capacidad de producir con la menor huella de carbono posible. 
El reto de la descarbonización en la cadena de proveeduría
El ecosistema automotriz del Bajío destaca por su alta integración y capacidad técnica. Sin embargo, la transición hacia operaciones sostenibles plantea retos operativos y financieros inmediatos que requieren decisiones estratégicas desde la alta dirección:
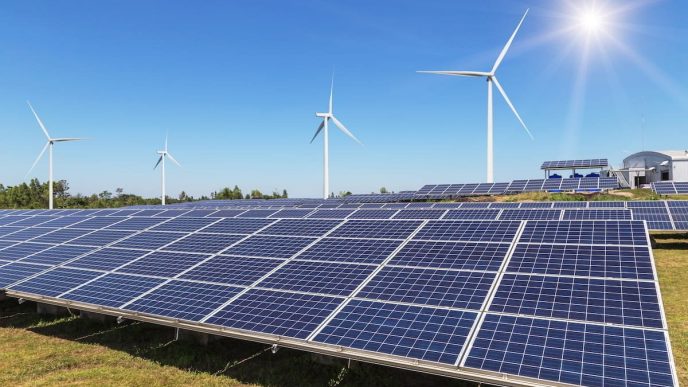
- Estrategias de eficiencia energética y energías limpias: Integración de fuentes renovables en los procesos industriales, migración hacia sistemas de cogeneración y optimización del consumo eléctrico en plantas de estampado, fundición e inyección de plásticos.
- Medición y reducción de emisiones Scope 1, 2 y 3: Implementación de protocolos rigurosos para auditar no solo los gases de efecto invernadero directos de la planta, sino los generados a lo largo de toda la cadena de suministro local.
- Economía circular y gestión de materiales: Reciclaje de insumos metálicos y polímeros en ciclo cerrado, minimización de residuos de manufactura y diseño de empaques industriales reutilizables para la logística regional.
La carrera por la electrificación y los nuevos componentes
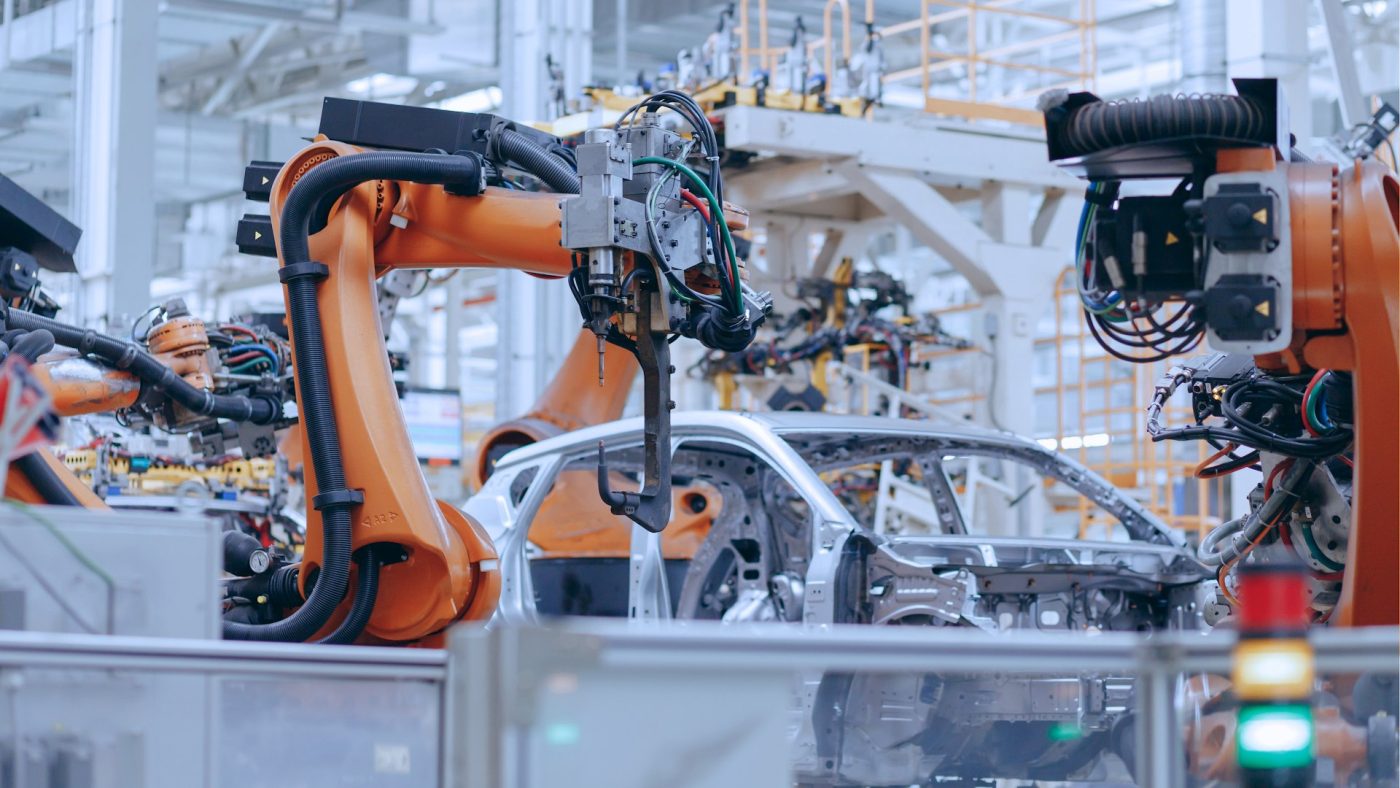
La transición energética no solo transforma el proceso de fabricación, sino la naturaleza misma de las autopartes requeridas. La paulatina sustitución de componentes para motores de combustión interna por piezas dedicadas a vehículos eléctricos e híbridos demanda una reconversión tecnológica ágil en las líneas de producción.
La sustentabilidad en el sector automotriz no es un destino final, sino un proceso continuo de adaptación industrial donde la eficiencia energética y la innovación en materiales pesan cada vez más en la permanencia del proveedor.
Las empresas regionales que inviertan a tiempo en investigación, desarrollo y reconversión de maquinaria estarán mejor preparadas para capturar las nuevas oportunidades de negocio derivadas del nearshoring y los acuerdos de integración comercial de América del Norte.
El contexto comercial añade presión: BBVA Research plantea un esquema de revisiones anuales del T-MEC hasta 2036, lo que obliga a planear la inversión en reconversión con escenarios de reglas de origen y aranceles.
Resiliencia operativa frente a los nuevos criterios ESG
Los criterios ambientales, sociales y de gobernanza (ESG) se han integrado en las evaluaciones de riesgo de las armadoras globales. Un proveedor con deficiencias en su matriz energética o en su gestión hídrica representa un riesgo operativo y reputacional directo para la marca final.
En Querétaro, donde la gestión eficiente de recursos como el agua y la energía es prioritaria para la viabilidad industrial a largo plazo, las compañías que adoptan certificaciones ambientales internacionales fortalecen su posicionamiento estratégico. Asimismo, la capacidad de emitir reportes de sostenibilidad transparentes y auditables se traduce en un acceso más ágil a financiamiento verde y capital de trabajo.
La industria automotriz en Querétaro y el Bajío se encuentra ante una ventana de oportunidad: pasar de ser un centro de producción eficiente a convertirse en un referente de manufactura automotriz sustentable. Los comités directivos y consejos de administración que asuman la transición energética como eje de su estrategia corporativa tendrán mayores probabilidades de mantenerse en las plataformas de producción del futuro.